Ancaman-ancaman atas SIA
1. Salah satu ancaman yang dihadapi perusahaan adalah kehancuran karena bencana alam dan politik, seperti :
– Kebakaran atau panas yang berlebihan
– Banjir, gempa bumi
– Badai angin, dan perang
2. Ancaman kedua bagi perusahaan adalah kesalahan pada software dan tidak berfungsinya peralatan, seperti :
– Kegagalan hardware
– Kesalahan atau terdapat kerusakan pada software, kegagalan sistem operasi, gangguan dan fluktuasi listrik.
– Serta kesalahan pengiriman data yang tidak terdeteksi.
3. Ancaman ketiga bagi perusahaan adalah tindakan yang tidak disengaja, seperti :
– Kecelakaan yang disebabkan kecerobohan manusia
– Kesalahan tidak disengaja karen teledor
– Kehilangan atau salah meletakkan
– Kesalahan logika
– Sistem yang tidak memenuhi kebutuhan perusahaan
4. Ancaman keempat yang dihadapi perusahaan adalah tindakan disengaja, seperti :
– sabotase
– Penipuan komputer
– Penggelapan
Ancaman-ancaman SIA meningkat itu disbabkan oleh beberapa hal, diantaranya:
a. Peningkatan jumlah sistem klien/server memiliki arti bahwa informasi tersedia bagi para pekerja yang tidak baik.
2. Oleh karena LAN dan sistem klien/server mendistribusikan data ke banyak pemakai, mereka lebih sulit dikendalikan daripada sistem komputer utama yang terpusat.
3. WAN memberikan pelanggan dan pemasok akses ke sistem dan data mereka satu sama lain, yang menimbulkan kekhawatiran dalam hal kerahasiaan.
Pengendalian internal adalah rencana organisasi dan metode bisnis yang dipergunakan untuk menjaga aset, memberikan informasi yang akurat dan andal, mendorong dan memperbaiki efisiensi jalannya organisasi, serta mendorong kesesuaian dengan kebijakan yang telah ditetapkan.
Lingkungan Pengendalian
• Komponen pertama dari model pengendalian internal COSO adalah : lingkungan pengendalian.
• Lingkungan pengendalian terdiri dari faktor-faktor berikut ini :
a. Komitmen atas integritas dan nilai-nilai etika
b. Filosofi pihak manajemen dan gaya beroperasi
c. Struktur organisasional
d. Badan audit dewan komisaris
e. Metode untuk memberikan otoritas dan tanggung jawab
f. Kebijakan dan praktik-praktik dalam sumber daya manusia
g. Pengaruh-pengaruh eksternal
• Komponen kedua dari model pengendalian internal COSO adalah kegiatan-kegiatan pengendalian.
• Secara umum, prosedur-prosedur pengendalian termasuk dalam satu dari lima kategori berikut ini :
1. Otorisasi transaksi dan kegiatan yang memadai
2. Pemisahan tugas
3. Desain dan penggunaan dokumen serta catatan yang memadai
4. Penjagaan aset dan catatan yang memadai
5. Pemeriksaan independen atas kinerja
Penilaian Resiko
• Komponen ketiga dari model pengendalian internal COSO adalah Penilaian resiko.
• Perusahaan menghadapi jenis-jenis ancaman berikut ini :
1. strategis — melakukan hal yang salah
2. Operasional ── melakukan hal yang benar, tetapi dengan cara yang salah
3. Keuangan — adanya kerugian sumber daya keuangan, pemborosan, pencurian atau pembuatan kewajiban yang tidak tepat
4. informasi — menerima informasi yang salah atau tidak relevan, sistem yang tidak andal, dan laporan yang tidak benar atau menyesatkan
• Perusahaan yang menerapkan sistem EDI harus mengidentifikasi ancaman-ancaman yang akan dihadapi oleh sistem tersebut, taitu :
1. Pemilihan teknologi yang tidak sesuai
2. Akses sistem yang tidak diotorisasi
3. Penyadapan transmisi data
4. Hilangnya integritas data
5 Transaksi yang tidak lengkap
6 Kegagalan sistem
7 Sistem yang tidak kompatibel
Beberapa ancaman menunjukkan resiko yang lebih besar karena probabilitas kemunculannya lebih besar, misalnya :
• Perusahaan lebih mungkin menjadi korban penipuan komputer daripada serangan teroris
• Resiko dan penyingkapan harus diperhitungkan bersama-sama
Informasi dan Komunikasi
1. Komponen keempat dari model pengendalian internal COSO adalah informasi dan komunikasi .
2. Akuntan harus memahami berikut ini :
• Bagaimana transaksi diawali
• Bagaimana data didapat dalam bentuk yang dapat dibaca oleh mesin atau data diubah dari dokumen sumber ke bentuk yang dapat dibaca oleh mesin
• Bagaimana file komputer diakses dan diperbarui
• Bagaimana data diproses untuk mempersiapkan sebuah informasi
• Bagaimana informasi dilaporkan
3. Hal-hal tersebut membuat sistem dapat melakukan jejak audit (audit trail).
4. Jejak audit muncul ketika transaksi suatu perusahaan dapat dilacak di sepanjang sistem mulai dari asalnya sampai tujuan akhirnya pada laporan keuangan.
5. Komponen kelima dari model pengendalian internal COSO adalah pengawasan.
6. Metode utama untuk mengawasi kinerja mencakup :
• Supervisi yang efektif
• Pelaporan yang bertanggungjawab
• Audit internal
Sabtu, 23 Oktober 2010

Minggu, 17 Oktober 2010
~E_Business~
'''e-Business''' atau '''Electronic business''' dapat didefinisikan secara luas sebagai proses bisnis yang bergantung pada sebuah sistem terotomasi. Pada masa sekarang, hal ini dilakukan sebagian besar melalui teknologi berbasis web memanfaatkan jasa [[internet]]. Terminologi ini pertama kali dikemukakan oleh Lou Gerstner, [[CEO]] dari [[IBM]].
Saat ini dunia perdagangan tidak lagi dibatasi dengan ruang dan waktu. Mobilitas manusia yang tinggi menuntut dunia perdagangan mampu menyediakan layanan jasa dan persediaan barang dengan cepat tersedia sesuai dengan permintaan dan selera konsumen. Untuk memecahkan permasalahan tersebut maka terciptalah perdagangan yang menggunakan media Internet untuk menghubungkan antara produsen dan konsumen atau pembeli dan penjual. Transaksi melalui Internet ini lebih dikenal dengan nama E-Commerece dan E-Business.
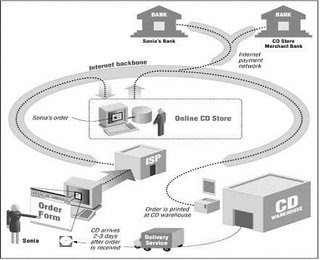
E-commerce dapat diartikan sebagai segala bentuk transaksi perdagangan/perniagaan barang atau jasa (trade of goods and service) dengan menggunakan media elektronik ( internet ). Jelas, selain dari yang telah disebutkan di atas, bahwa kegiatan perniagaan tersebut merupakan bagian dari kegiatan bisnis. Gambar.1 contoh dari E-commerce dari toko CD online. Kesimpulan: “E-commerce is a part of E-business”.
Gambar.1
E_business adalah merupakan kegiatan di Internet yang tidak saja berupa pembelian, penjualan dan jasa, tapi juga pelayanan pelanggan dan kerja sama dengan rekan bisnis (baik secara individu maupun instansi). Dengan adanya E_Business ini akan memberikan nilai positif. Nilai positif yang didapat adanya E_Business adalah :
1. Revenue Stream (aliran pendapatan) baru yang mungkin lebih menjanjikan yang tidak bisa ditemui di sistem transaksi tradisional.
2. Dapat meningkatkan market exposure (pangsa pasar).
3. Menurunkan biaya operasional(operating cost).
4. Melebarkan jangkauan (global reach).
5. Meningkatkan customer loyality.
6. Meningkatkan supplier management.
7. Memperpendek waktu produksi.
8. Meningkatkan value chain (mata rantai pendapatan).
Saat ini dunia perdagangan tidak lagi dibatasi dengan ruang dan waktu. Mobilitas manusia yang tinggi menuntut dunia perdagangan mampu menyediakan layanan jasa dan persediaan barang dengan cepat tersedia sesuai dengan permintaan dan selera konsumen. Untuk memecahkan permasalahan tersebut maka terciptalah perdagangan yang menggunakan media Internet untuk menghubungkan antara produsen dan konsumen atau pembeli dan penjual. Transaksi melalui Internet ini lebih dikenal dengan nama E-Commerece dan E-Business.
E-commerce dapat diartikan sebagai segala bentuk transaksi perdagangan/perniagaan barang atau jasa (trade of goods and service) dengan menggunakan media elektronik ( internet ). Jelas, selain dari yang telah disebutkan di atas, bahwa kegiatan perniagaan tersebut merupakan bagian dari kegiatan bisnis. Gambar.1 contoh dari E-commerce dari toko CD online. Kesimpulan: “E-commerce is a part of E-business”.
Gambar.1
E_business adalah merupakan kegiatan di Internet yang tidak saja berupa pembelian, penjualan dan jasa, tapi juga pelayanan pelanggan dan kerja sama dengan rekan bisnis (baik secara individu maupun instansi). Dengan adanya E_Business ini akan memberikan nilai positif. Nilai positif yang didapat adanya E_Business adalah :
1. Revenue Stream (aliran pendapatan) baru yang mungkin lebih menjanjikan yang tidak bisa ditemui di sistem transaksi tradisional.
2. Dapat meningkatkan market exposure (pangsa pasar).
3. Menurunkan biaya operasional(operating cost).
4. Melebarkan jangkauan (global reach).
5. Meningkatkan customer loyality.
6. Meningkatkan supplier management.
7. Memperpendek waktu produksi.
8. Meningkatkan value chain (mata rantai pendapatan).
Selasa, 05 Oktober 2010
Sistem Informasi Akuntansi

Definisi Sistem Informasi Akuntansi
Sistem informasi akuntansi adalah
serangkaian dari satu atau lebih komponen
yang saling berelasi dan
berinteraksi untuk mencapai suatu
tujuan, yang terdiri dari pelaku, serangkaian
prosedur, dan teknologi informasi.
(Romney&Steinbart, 2000)
Fungsi Utama Sistem Informasi
Akuntansi :
Ada 3 fungsi utama dari sistem
informasi akuntansi bagi perusahaan,
yaitu:
a. Mengumpulkan dan menyimpan data
dari semua aktivitas dan transaksi
perusahaan
b. Memproses data menjadi informasi
yang berguna dalam pengambilan
keputusan yang memungkinkan bagi
pihak manajemen untuk melakukan
perencanaan, mengeksekusi perencanaan
dan mengontrol aktivitas
c. Menyediakan kontrol yang cukup
untuk menjaga aset dari organisasi,
termasuk data. kontrol ini memastikan
bahwa data akan tersedia ketika
dibutuhkan dan data tersebut akurat
dan dapat dipercaya. (Romney &
Steinbart, 2000)
Tujuan Pengembangan Sistem
Informasi Akuntansi :
Salah satu tujuan dari pengembangan
sistem informasi akuntansi adalah
untuk menambah nilai bagi perusahaan.
Sistem informasi akuntansi dapat
memberi nilai bagi perusahaan dengan:
a. Informasi yang akurat dan tepat
waktu.
b. Penerapan sistem informasi akuntansi
yang meningkatkan kualitas dan
mengurangi biaya.
c. Meningkatkan pengambilan keputusan
yang tepat.
d. Meningkatkan pembagian pengetahuan
(knowledge sharing).
Karakteristik SIA yang membedakannya dengan subsistem CBIS lainnya :
1. SIA melakasanakan tugas yang diperlukan
2. Berpegang pada prosedur yang relatif standar
3. Menangani data rinci
4. Berfokus historis
5. Menyediakan informasi pemecahan minimal
Fungsi penting yang dibentuk Sistem Informasi Akuntansi
pada sebuah organisasi antara lain :
1. Mengumpulkan dan menyimpan data tentang aktivitas dan transaksi.
2. Memproses data menjadi into informasi yang dapat digunakan dalam proses pengambilan keputusan.
3. Melakukan kontrol secara tepat terhadap aset organisasi.
Proses dan Siklus Akuntansi :
Akuntansi adalah proses dari 3
aktivitas yaitu: mengidentifikasi, mencatat,
dan mengkomunikasikan kejadian
ekonomi dari sebuah organisasi. Proses
pertama adalah identifikasi, yaitu
aktivitas memilih kegiatan yang termasuk
kegiatan ekonomi. Proses kedua
adalah pencatatan, yaitu semua kejadian
ekonomi tersebut dicatat untuk menyediakan
sejarah dari kegiatan keuangan
dari organisasi tersebut. Proses ketiga
adalah komunikasi, informasi yang telah
didapat dari identifikasi dan pencatatan
tidak akan berguna bila tidak dikomunikasikan.
informasi ini dikomunikasikan
melalui persiapan dan distribusi dari
laporan akuntansi, yang paling umum
disebut sebagai laporan keuangan.
Senin, 19 April 2010
*Wawasan Nusantara*
Pengertian Wawasan Nusantara
Wawasan Nusantara berasal dari kata Wawasan dan Nusantara.
*
Wawasan berasal dari kata wawas (bahasa jawa) yang berarti pandangan, tinjauan, penglihatan.
*
Nusantara berasal dari kata nusa dan antara. Nusa artinya pulau atau kesatuan kepulauan. Antara artinya menunjukkan letak antara dua unsur. Nusantara artinya kesatuan kepulauan yang terletak antara dua benua yaitu benua Asia dan Australia dan dua samudra yaitu Samudra Hindia dan Pasifik.
Wawasan Nusantara menurut Prof.Dr.Wan Usman adalah cara pandang bangsa Indonesia terhadap diri dan tanah airnya sebagai negara kepulauan dengan semua aspek kehidupan yang beraneka ragam.
Wawasan Nusantara menurut kelompok kerja LEMHANAS 1999 adalah cara pandang dan sikap bangsa Indonesia terhadap diri dan lingkungannya yang serba beragam dan bernilai stategis dengan mengutamakan persatuan dan kesatuan bangsa serta kesatuan wilayah dalam menyelenggarakan kehidupan bermasyarakat, berbangsa dan bernegara untuk mencapai tujuan nasional.
Wawasan Nusantara sebagai geopolitik Indonesia adalah cara pandang dan sikap bangsa Indonesia terhadap diri dan lingkungannya yang serba beragam dan bernilai stategis dengan mengutamakan persatuan dan kesatuan bangsa serta kesatuan wilayah dengan tetap menghormati dan menghargai kebhinekaan dalam setiap aspek kehidupan nasional untuk mencapai tujuan nasional.
Hakikat dan Kedudukan Wawasan Nusantara
*
Hakikat wawasan nusantara adalah keutuhan bangsa dan kesatuan wilayah nasional.
*
Kedudukan Wawasan Nusantara sebagai visi bangsa. Visi merupakan keadaan atau rumusan umum mengenai keadaan yang di inginkan.Wawasan nasional merupakan visi bangsa yang bersangkutan dalam menuju masa depan.Visi bangsa Indonesia sesuai dengan konsep wawasan nusantara adalah menjadi bangsa yang satu dengan wilayah yang satu dan utuh pula.
Wawasan Nusantara dalam Paradigma Nasional
Pancasila → Landasan Idiil
UUD 1945 → Landasan Konstitusional
Wawasan Nusantara → Landasan Visional
Ketahanan Nasional → Landasan Konsepsional
GBHN → Landasan Operasional
Fungsi Wawasan Nusantara adalah pedoman, motivasi, dan dorongan dalam menentukan segala kebijaksanaan, keputusan, tindakan, adan perbuatan baik bagi penyelenggara negara di tingkat pusat dan daerah maupun bagi seluruh rakyat dalam kehidupan masyarakat, bangsa, dan negara.
Tujuan Wawasan Nusantara adalah mewujudkan nasionalisme yang tinggi di segala bidang dari rakyat Indonesia yang lebih mengutamakan kepentingan nasional daripada kepentingan perorangan, kelompok, suku bangsa, dan golongan.
Manfaat Wawasan Nusantara
*
Diterima dan diakuinya konsepsi Nusantara di forum internasional. Dibuktian dengan penerimaan asas negara kepulauan berdasarkan konvensi hukum laut 1982. Sehingga Indonesia sebagai negara kepulauan diakui oleh dunia internasional
*
Pertambahan luas wilayah teritorial Indonesia. Berdsasarkan ordonansi 1939 luas teritorial RI yaitu 2 juta km persegi berubah menjadi 5 juta km persegi
*
Pertambahan lusa wilayah sebagai ruang hidup ang memebrika potensi sumber daya yang besar bagi peningkatan kesejahtetraan rakyat
*
Wawasan nusantara Menghasilkan cara pandang tentang keutuhan wilayah yang perlu dipertahankan
*
Wawasan nusantara menjadi salah satu sarana integarasi nasional, tercermin dalam semboyan Bhineka Tunggal Ika
Unsur Dasar Wawasan Nusantara
*
Wadah (contour) :wadah kehidupan masyarakat berbangsa dan bernegara meliputi : wilayah Indonesia yang memiliki sifat serba nusantara dengan kekayaan alam dan penduduk serta aneka ragam budaya yaitu bangsa Indonesia dan seluruh tumpah darah Indonesia
*
Isi (Content) : aspirasi bangsa yang berkembang dimasyarakat dan cita-cita serta tujuan nasional yang terdapat dalm pembukaan UUD 1945. Isi menyangkut dua hal esensial yaitu realisasi aspirasi bangsa sebagai kesepakatn bersama dan perwujudannya, pencapaian cita-cita dan tujuan nasional; persatuan dan kesatuan dalam kebinekaan yang meliputi semua aspek kehidupan nasional.
*
Tata laku (conduct) :hasil interaksi wadah dan isi yang meliputi tata laku batiniah dan lahiriah. Tata laku batiniah merupakan sikap,semangat, jiwa untuk mendukung wawasan nunsantara, sedangkan tata laku lahiriah merupakan perilaku atau tindakan dalam mengimplementasikn wawasan nusantara
Berikut ini merupakan cara pandang bangsa Indonesia dalam wawasan nusantara mencakup :
*
Perwujudan kepulauan nusantara sebagai satu kesatuan politk, meliputi masalah-masalah: kewilayahan nasional, persatuan dan kesatuan bangsa, kesatuan falsafah dan ideologi negara, kesatuan hukum yang mengabdi kepentingan nasional
*
Perwujudan kepulauan nusantara sebagai satu kesatuan ekonomi,meliputi masalah-masalah : kepemilikan bersama kekayaan efektif maupun potensial, pemeretaan hasil pemanfaatan kekayaan wilayah nusantara, keserasian dan keseimbangan tingkat pengembangan ekonomi
*
Perwujudan kepulauan nusantara sebagai satu kesatuan sosial budaya, meliputi masalah-masalah : pemerataan, keseimbangan, dan persamaan dalam kemajuan masyarakat; mempersatukan corak ragam budaya yang ada sebagai kekayaan nasional budaya bangsa
*
Perwujudan kepulauan nusantara sebagai satu kesatuan pertahanan keamanan, meliputi masalah-masalah : persamaan hak dan kewajiban bagi setiap waraga negara dalam membela negara; ancaman terhadap satu pulau atau daerah merupakan ancaman terhadap seluruh bangsa
Wawasan Nusantara berasal dari kata Wawasan dan Nusantara.
*
Wawasan berasal dari kata wawas (bahasa jawa) yang berarti pandangan, tinjauan, penglihatan.
*
Nusantara berasal dari kata nusa dan antara. Nusa artinya pulau atau kesatuan kepulauan. Antara artinya menunjukkan letak antara dua unsur. Nusantara artinya kesatuan kepulauan yang terletak antara dua benua yaitu benua Asia dan Australia dan dua samudra yaitu Samudra Hindia dan Pasifik.
Wawasan Nusantara menurut Prof.Dr.Wan Usman adalah cara pandang bangsa Indonesia terhadap diri dan tanah airnya sebagai negara kepulauan dengan semua aspek kehidupan yang beraneka ragam.
Wawasan Nusantara menurut kelompok kerja LEMHANAS 1999 adalah cara pandang dan sikap bangsa Indonesia terhadap diri dan lingkungannya yang serba beragam dan bernilai stategis dengan mengutamakan persatuan dan kesatuan bangsa serta kesatuan wilayah dalam menyelenggarakan kehidupan bermasyarakat, berbangsa dan bernegara untuk mencapai tujuan nasional.
Wawasan Nusantara sebagai geopolitik Indonesia adalah cara pandang dan sikap bangsa Indonesia terhadap diri dan lingkungannya yang serba beragam dan bernilai stategis dengan mengutamakan persatuan dan kesatuan bangsa serta kesatuan wilayah dengan tetap menghormati dan menghargai kebhinekaan dalam setiap aspek kehidupan nasional untuk mencapai tujuan nasional.
Hakikat dan Kedudukan Wawasan Nusantara
*
Hakikat wawasan nusantara adalah keutuhan bangsa dan kesatuan wilayah nasional.
*
Kedudukan Wawasan Nusantara sebagai visi bangsa. Visi merupakan keadaan atau rumusan umum mengenai keadaan yang di inginkan.Wawasan nasional merupakan visi bangsa yang bersangkutan dalam menuju masa depan.Visi bangsa Indonesia sesuai dengan konsep wawasan nusantara adalah menjadi bangsa yang satu dengan wilayah yang satu dan utuh pula.
Wawasan Nusantara dalam Paradigma Nasional
Pancasila → Landasan Idiil
UUD 1945 → Landasan Konstitusional
Wawasan Nusantara → Landasan Visional
Ketahanan Nasional → Landasan Konsepsional
GBHN → Landasan Operasional
Fungsi Wawasan Nusantara adalah pedoman, motivasi, dan dorongan dalam menentukan segala kebijaksanaan, keputusan, tindakan, adan perbuatan baik bagi penyelenggara negara di tingkat pusat dan daerah maupun bagi seluruh rakyat dalam kehidupan masyarakat, bangsa, dan negara.
Tujuan Wawasan Nusantara adalah mewujudkan nasionalisme yang tinggi di segala bidang dari rakyat Indonesia yang lebih mengutamakan kepentingan nasional daripada kepentingan perorangan, kelompok, suku bangsa, dan golongan.
Manfaat Wawasan Nusantara
*
Diterima dan diakuinya konsepsi Nusantara di forum internasional. Dibuktian dengan penerimaan asas negara kepulauan berdasarkan konvensi hukum laut 1982. Sehingga Indonesia sebagai negara kepulauan diakui oleh dunia internasional
*
Pertambahan luas wilayah teritorial Indonesia. Berdsasarkan ordonansi 1939 luas teritorial RI yaitu 2 juta km persegi berubah menjadi 5 juta km persegi
*
Pertambahan lusa wilayah sebagai ruang hidup ang memebrika potensi sumber daya yang besar bagi peningkatan kesejahtetraan rakyat
*
Wawasan nusantara Menghasilkan cara pandang tentang keutuhan wilayah yang perlu dipertahankan
*
Wawasan nusantara menjadi salah satu sarana integarasi nasional, tercermin dalam semboyan Bhineka Tunggal Ika
Unsur Dasar Wawasan Nusantara
*
Wadah (contour) :wadah kehidupan masyarakat berbangsa dan bernegara meliputi : wilayah Indonesia yang memiliki sifat serba nusantara dengan kekayaan alam dan penduduk serta aneka ragam budaya yaitu bangsa Indonesia dan seluruh tumpah darah Indonesia
*
Isi (Content) : aspirasi bangsa yang berkembang dimasyarakat dan cita-cita serta tujuan nasional yang terdapat dalm pembukaan UUD 1945. Isi menyangkut dua hal esensial yaitu realisasi aspirasi bangsa sebagai kesepakatn bersama dan perwujudannya, pencapaian cita-cita dan tujuan nasional; persatuan dan kesatuan dalam kebinekaan yang meliputi semua aspek kehidupan nasional.
*
Tata laku (conduct) :hasil interaksi wadah dan isi yang meliputi tata laku batiniah dan lahiriah. Tata laku batiniah merupakan sikap,semangat, jiwa untuk mendukung wawasan nunsantara, sedangkan tata laku lahiriah merupakan perilaku atau tindakan dalam mengimplementasikn wawasan nusantara
Berikut ini merupakan cara pandang bangsa Indonesia dalam wawasan nusantara mencakup :
*
Perwujudan kepulauan nusantara sebagai satu kesatuan politk, meliputi masalah-masalah: kewilayahan nasional, persatuan dan kesatuan bangsa, kesatuan falsafah dan ideologi negara, kesatuan hukum yang mengabdi kepentingan nasional
*
Perwujudan kepulauan nusantara sebagai satu kesatuan ekonomi,meliputi masalah-masalah : kepemilikan bersama kekayaan efektif maupun potensial, pemeretaan hasil pemanfaatan kekayaan wilayah nusantara, keserasian dan keseimbangan tingkat pengembangan ekonomi
*
Perwujudan kepulauan nusantara sebagai satu kesatuan sosial budaya, meliputi masalah-masalah : pemerataan, keseimbangan, dan persamaan dalam kemajuan masyarakat; mempersatukan corak ragam budaya yang ada sebagai kekayaan nasional budaya bangsa
*
Perwujudan kepulauan nusantara sebagai satu kesatuan pertahanan keamanan, meliputi masalah-masalah : persamaan hak dan kewajiban bagi setiap waraga negara dalam membela negara; ancaman terhadap satu pulau atau daerah merupakan ancaman terhadap seluruh bangsa
Kamis, 15 April 2010
Aku Ada Karna Kau pun Ada
Cinta adalah anugerah yg Kuasa
Yang bila terasa betapa indahnya
Sungguh lemah diriku
Tak berarti hidupku
Bila tak ada dirimu
Andai ku bisa akan ku balas
Semua yang pernah engkau berikan
Terima kasih dariku
Atas ketulusanmu
Menyayangi diriku
Chorus 2x:
Aku ada karena kau pun ada
Dengan cinta
Kau buat diriku hidup selamanya
Andai ku bisa akan ku balas
Semua yg pernah engkau berikan
Terima kasih dariku
Atas ketulusanmu
Menyayangi diriku
Chorus 3x
Koleksi Radja yang lain.
Mp3 Download & Lirik Lagu Radja – Aku Ada Karena Kau Ada
Gambar Artis Indonesia
Minggu, 11 April 2010
SISTEM INFORMASI PEMASARAN
Marketing information system- MKIS mencakup subsistem-subsistem input yang mengumpulkan data bagi database. Dua dari sistem ini menyediakan informasi mengenai elemen-elemen lingkungan yang terlibat dalam strategi kualitas.
Subsistem penelitian pemasaran (Marketing Research Subsystem)
Subsistem ini mengumpulkan informasi mengenai keinginan dan kebutuhan pelanggan melalui teknik-teknik seperti wawancara langsung, survei melalui telpon, dan observasi. Dengan melaksanakan penelitian pemasaran, perusahaan mengidentifikasi produk dan jasa yang dibutuhkan dan tingkat kualitasnya.
Subsistem inteligen pemasaran (Marketing intellegence subsystem)
Subsistem ini mengumpulkan informasi mengenai para pesaing perusahaan. Sebagian besar informasi ini dapat diperoleh dengan berlangganan database komersial.
MKIS adalah komponen kunci dari manajemen kualitas. MKIS memungkinkan perusahaan bukan hanya menentukan produk dan jasa yang ditawarkan, tetapi juga menetapkan kualitas pada tingkat yang tepat.
Subsistem penelitian pemasaran (Marketing Research Subsystem)
Subsistem ini mengumpulkan informasi mengenai keinginan dan kebutuhan pelanggan melalui teknik-teknik seperti wawancara langsung, survei melalui telpon, dan observasi. Dengan melaksanakan penelitian pemasaran, perusahaan mengidentifikasi produk dan jasa yang dibutuhkan dan tingkat kualitasnya.
Subsistem inteligen pemasaran (Marketing intellegence subsystem)
Subsistem ini mengumpulkan informasi mengenai para pesaing perusahaan. Sebagian besar informasi ini dapat diperoleh dengan berlangganan database komersial.
MKIS adalah komponen kunci dari manajemen kualitas. MKIS memungkinkan perusahaan bukan hanya menentukan produk dan jasa yang ditawarkan, tetapi juga menetapkan kualitas pada tingkat yang tepat.
Selasa, 02 Maret 2010
PASAL 28
Pasal 28D
(1) Setiap orang berhak atas pengakuan, jaminan, perlindungan, dan kepastian hukum yang adil serta perlakuan yang sama dihadapan hukum.
Penjelasan : Setiap orang ingin dirinya merasa aman hidup di dunia ini, oleh karena itu dibuat pasal ini agar semua orang merasa aman dari segala tindakan yang membahayakan dirinya, maka hukum yang berlaku harus di jalankan untuk perlindungan dan jaminan.
(2) Setiap orang berhak untuk bekerja serta mendapat imbalan dan perlakuan yang adil dan layak dalam hubungan kerja.
Penjelasan : Pasal ini menjelaskan tentang hak manusia untuk mendapat imbalan yang layak karena mereka sudah bekerja dengan kemampuan yang mereka miliki dan sepatutnya kita membayar dengan imbalan yang layak pula sabagai mana selayaknya kerja keras mereka.
pasal 28B
(2) Setiap anak berhak atas kelangsungan hidup, tumbuh, dan berkembang serta berhak atas perlindungan dari kekerasan dan diskriminasi.
Penjelasan : Setiap anak harus di jaga dari segala tindakan kekerasan yang ada, karena anak juga mempunyai hak dalam UUD’45, mereka harus tetap berlangsung hidup, tumbuh dan juga merasa aman dari segala tindakan kekerasan, yang sekarang telah banyak dan meraja lela. anak putus sakolah dan di pekerja keraskan. mereka harus dilindungi, maka dari itu dibuat pasal perlindungan anak.
(1) Setiap orang berhak atas pengakuan, jaminan, perlindungan, dan kepastian hukum yang adil serta perlakuan yang sama dihadapan hukum.
Penjelasan : Setiap orang ingin dirinya merasa aman hidup di dunia ini, oleh karena itu dibuat pasal ini agar semua orang merasa aman dari segala tindakan yang membahayakan dirinya, maka hukum yang berlaku harus di jalankan untuk perlindungan dan jaminan.
(2) Setiap orang berhak untuk bekerja serta mendapat imbalan dan perlakuan yang adil dan layak dalam hubungan kerja.
Penjelasan : Pasal ini menjelaskan tentang hak manusia untuk mendapat imbalan yang layak karena mereka sudah bekerja dengan kemampuan yang mereka miliki dan sepatutnya kita membayar dengan imbalan yang layak pula sabagai mana selayaknya kerja keras mereka.
pasal 28B
(2) Setiap anak berhak atas kelangsungan hidup, tumbuh, dan berkembang serta berhak atas perlindungan dari kekerasan dan diskriminasi.
Penjelasan : Setiap anak harus di jaga dari segala tindakan kekerasan yang ada, karena anak juga mempunyai hak dalam UUD’45, mereka harus tetap berlangsung hidup, tumbuh dan juga merasa aman dari segala tindakan kekerasan, yang sekarang telah banyak dan meraja lela. anak putus sakolah dan di pekerja keraskan. mereka harus dilindungi, maka dari itu dibuat pasal perlindungan anak.
Langganan:
Postingan (Atom)